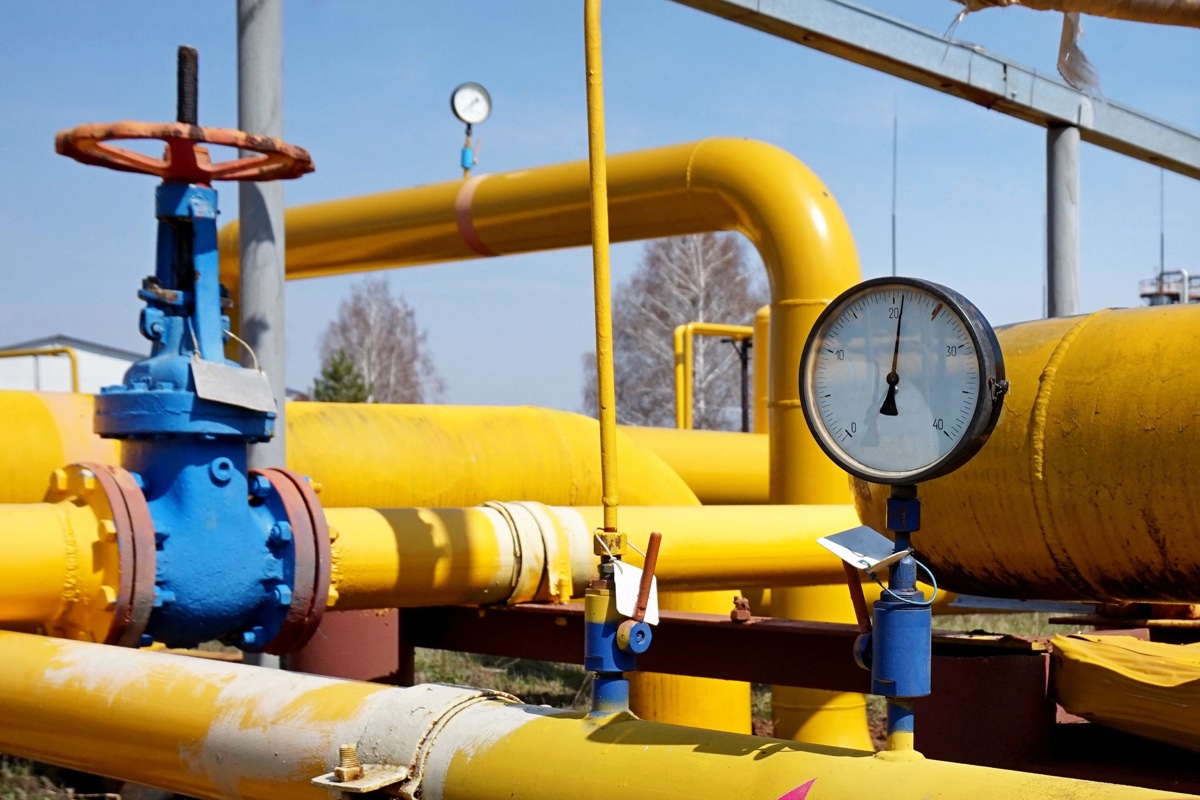
Il gas russo potrebbe tornare sul mercato europeo attraverso società e capitali statunitensi, trasformando Washington in un possibile intermediario tra Mosca e i consumatori dell’Unione europea. Non esiste al momento un piano ufficiale degli Stati Uniti per acquisire i gasdotti tra Russia ed Europa, ma negli ultimi mesi sono emersi interessi finanziari e ipotesi diplomatiche legate alla possibile ripresa delle forniture.
Nel maggio 2025 fonti diplomatiche e industriali riferirono a Reuters di colloqui tra rappresentanti russi e statunitensi sulla possibile riapertura dei flussi. Tra le ipotesi esaminate figuravano partecipazioni americane nei gasdotti del Baltico, nella rete ucraina o in attività collegate a Gazprom, oltre alla possibilità che società statunitensi acquistassero gas russo per rivenderlo successivamente agli europei.
Non risultano tuttavia accordi conclusi. Il Fondo russo per gli investimenti diretti ha negato l’esistenza di negoziati formali e la Commissione europea non ha confermato le ricostruzioni. Un eventuale ruolo statunitense consentirebbe comunque a Mosca di recuperare parte del mercato europeo attraverso un intermediario politicamente più accettabile per alcuni governi occidentali.
Parallelamente, il fondo americano Elliott ha valutato una partecipazione in infrastrutture bulgare comprendenti il tratto nazionale del Corridoio turco, oggi una delle principali vie terrestri utilizzate dal gas russo diretto verso l’Europa. L’interesse non equivale al controllo dell’intera infrastruttura, ma mostra la crescente attenzione della finanza statunitense verso le reti energetiche dell’Europa orientale.
Anche il ministro degli Esteri russo Sergej Lavrov ha sostenuto che Washington sarebbe interessata al controllo dei gasdotti del Baltico. L’affermazione non è stata accompagnata da prove di una strategia governativa americana. È invece noto l’interesse dell’investitore statunitense Stephen Lynch per Nord Stream 2, una delle cui condotte è rimasta integra.
Un’eventuale intermediazione americana non significherebbe automaticamente acquistare gas russo a basso prezzo per rivenderlo ai livelli del gas naturale liquefatto statunitense. Il prezzo finale dipenderebbe dai contratti, dalle quotazioni europee, dai costi di transito e manutenzione, dalle assicurazioni e dal rischio politico. Il gas trasportato attraverso condotte potrebbe tuttavia mantenere un vantaggio economico rispetto al GNL che deve essere liquefatto, trasportato via mare e successivamente rigassificato.
Gli Stati Uniti potrebbero ottenere ricavi attraverso partecipazioni societarie, commissioni, contratti di rivendita e investimenti infrastrutturali, mentre la Russia recupererebbe almeno una parte delle entrate energetiche perdute. Per alcune industrie europee il ritorno del gas via tubo potrebbe contribuire a ridurre i costi, ma introdurrebbe contemporaneamente un nuovo livello di dipendenza nei confronti dell’intermediario americano.
La questione riguarda anche il controllo strategico delle infrastrutture. I gasdotti permettono di gestire quantità e direzione dei flussi e sono diventati, dopo il sabotaggio delle condotte Nord Stream, un elemento centrale della sicurezza europea. La proprietà societaria non coincide con il controllo politico, poiché autorizzazioni, sicurezza e tariffe rimangono sottoposte alle autorità nazionali, ma la partecipazione al capitale e al finanziamento delle infrastrutture garantisce comunque una capacità d’influenza.
L’ostacolo principale resta però la normativa europea. Il regolamento UE 2026/261 prevede la progressiva cessazione delle importazioni energetiche russe, con il divieto del gas naturale liquefatto dal primo gennaio 2027 e di quello trasportato attraverso gasdotti dal 30 settembre dello stesso anno, salvo limitate eccezioni legate alla sicurezza degli approvvigionamenti. Sono inoltre previsti controlli sull’origine del gas per impedirne la ricommercializzazione attraverso intermediari.
Per rendere possibile su vasta scala il ritorno del gas russo attraverso società americane sarebbe quindi necessaria una modifica del quadro normativo europeo o l’applicazione delle eccezioni previste. Un eventuale accordo politico sulla guerra in Ucraina potrebbe riaprire il dibattito, ma allo stato attuale il percorso europeo punta nella direzione opposta.
L’Unione dispone inoltre di strumenti per controllare gli investimenti esteri nelle infrastrutture strategiche. Il regolamento europeo 2026/1386, destinato ad applicarsi dal gennaio 2028, rafforzerà i criteri comuni e i meccanismi di autorizzazione preventiva, pur lasciando importanti competenze agli Stati membri.
La questione evidenzia infine il problema più ampio dell’autonomia energetica europea. La sostituzione di una parte del gas russo con GNL statunitense ha ridotto la dipendenza diretta da Mosca, ma ha aumentato il peso di Washington nell’approvvigionamento europeo. Un eventuale ritorno del gas russo attraverso intermediari americani creerebbe una relazione ancora più complessa, nella quale fornitore, infrastrutture e intermediazione dipenderebbero da attori esterni all’Unione.
Per Bruxelles la sfida non consiste quindi soltanto nel cambiare la provenienza del gas, ma nel rafforzare reti, stoccaggi, terminali, interconnessioni e capacità energetiche interne. Senza una maggiore autonomia infrastrutturale e industriale, la riduzione della dipendenza da un singolo fornitore rischia di tradursi semplicemente nella nascita di nuove dipendenze.